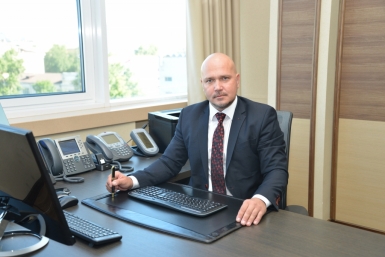
Дискуссии о мерах защиты заемщиков в период кризиса приобретают новую актуальность. Пока государство прорабатывает новые механизмы "подстраховки" людям, попавшим в трудную финансовую ситуацию, банки предлагают уже действующую и проверенную схему. О том, как действует в таких случаях Сбербанк России, в интервью ИА AmurMedia рассказал заместитель председателя Дальневосточного банка ОАО "Сбербанк России" Сергей Ковалев.
- Сергей Александрович, одно из курируемых Вами направлений – работа с клиентами, допустившими просроченную задолженность по кредиту. В сегодняшних непростых экономических реалиях даже добросовестный заемщик может допустить просрочку платежа. Какой выход в данном случае предлагает банк?
- Работа с теми, кто допустил просрочку по кредитным обязательствам, начинается еще до выхода кредита на счета просроченных ссуд при возникновении признаков неплатежеспособности человека. Это может быть СМС уведомление либо звонок с напоминанием о необходимости совершить платеж. Удаленная работа идет из центра сопровождений клиентских операций "Малахит", который находится в Екатеринбурге. По задолженностям, превышающим 2 млн рублей, ведется работа напрямую из Хабаровска. Наши специалисты выясняют причины ухудшения финансового состояния человека, его перспективы и видение ситуации, и помогают найти выход. Как показывает практика, практически 95% задолженности гасится в течение месяца или заключает договор реструктуризации, облегчающий долговое бремя и позволяющий справиться с временными трудностями.
- Если человек чувствует, что он не сможет вовремя вносить платежи, какие действия ему нужно предпринять, чтобы не допустить просрочки?
- Если у нашего клиента возникают предпосылки к такой ситуации, ему нужно прийти в ближайший офис Сбербанка и сообщить об этом. Там ему предложат либо оптимальный график погашения задолженности, либо составят план реструктуризации долга с учетом текущих жизненных обстоятельств человека. Приведу такой пример: мужчина и женщина берут кредит, рассчитывая на совместную платежеспособность. Женщина беременеет и уходит в декрет, соответственно, совокупный доход семьи снижается. Здесь либо удлиняется кредитное обязательство на срок ее декретного отпуска либо переносятся сроки внесения платежей по кредиту.
- А как быть тем, кто является единственным добытчиком в семье?
- В момент нашего контакта с заемщиком мы можем реально спрогнозировать восстановление им платежеспособности в результате нахождения работы либо дополнительного заработка, реализации автомобиля либо сдачи в аренду недвижимости, можем спрогнозировать его внутрисемейные финансовые потоки. И в зависимости от этого составляется план по реструктуризации.
- Но бывает так, что поиск новой работы или дополнительного заработка занимает длительное время…
- Все платежи сносятся на тот момент, когда у человека восстановится платежеспособность. Изменяется внутренняя структура погашения кредита. Стандартная процедура подразумевает, что вначале гасятся штрафные санкции, потом неустойки, потом проценты, только потом основной долг. Если человек попадает в трудные жизненные обстоятельства, у нас есть инструмент изменения последовательности платежей и смещения их во времени. Для того, чтобы быстрее амортизировался основной долг и платилось меньше процентов, можно проценты капитализировать и унести за время погашения основного тела долга и сместить это все на тот период, когда у человека нормализуются обстоятельства.
- Сергей Александрович, а какие механизмы применяются в случае, если финансовые трудности наступили у заемщика-юридического лица?
- Что касается юридических лиц, то там работа с потенциальной проблемой начинается гораздо раньше. Идет работа кредитного аналитика. Когда он замечает негативные тренды в работе наших заемщиков, снижение выручки, недопоставки товаров, увеличение дебиторской задолженности, сокращение торговых площадей - есть ряд маркеров и индикаторов – наступает необходимость уделить этому заемщику дополнительное внимание. То есть, работа с таким заемщиком начинаеттакже вестись еще до момента появления просроченной задолженности. В первую очередь проводится анализ качества ведения его деятельности, соответствия структурирования сделки актуальным экономическим реалиям. Условно говоря, если это сельхозпроизводитель, он собирает урожай осенью, продает его и получает средства, скажем, в ноябре. А у него погашение приходится на июль. Однозначно в июле ему будет проблематично провести погашение кредита. Это неправильное структурирование сделки. Если такое наблюдается, заемщику предлагается реструктуризация или модификация обязательств, и графики оплаты приводятся ближе к тем периодам, когда у заемщика появляется платежеспособность. Мы удлиняем клиенту кредит либо переносим платежи на более поздние сроки, когда происходит накопление и аккумулирование средств в зависимости от сезонности, либо включаем другие механизмы, которые помогают заемщику до момента возникновения просрочки спрогнозировать платежи и выйти на приемлемый для него график.
- Какую помощь кроме реструктуризации долга может оказать банк предприятию, попавшему под удар финансового кризиса?
В этом случае банк играет роль финансового консультанта – помогает разобраться в причинах возникшей ситуации, в первоочередных мерах, которые необходимо реализовать по выходу из нее: отказ от непрофильных активов, сокращение части персонала, изменение направлений деятельности, дофинансирование на оборотные средства или наоборот, вливания в оборотный капитал и деятельность предприятия дополнительных средств. Разные могут быть ситуации. В ряде случаев компетенции наших кредитных аналитиков в силу специализации деятельности, наличия определенных знаний, умений, опыта, кейсов, с которыми они работали, значительно выше, чем компетенции в плане трудных ситуаций аналитиков внутри предприятия.

